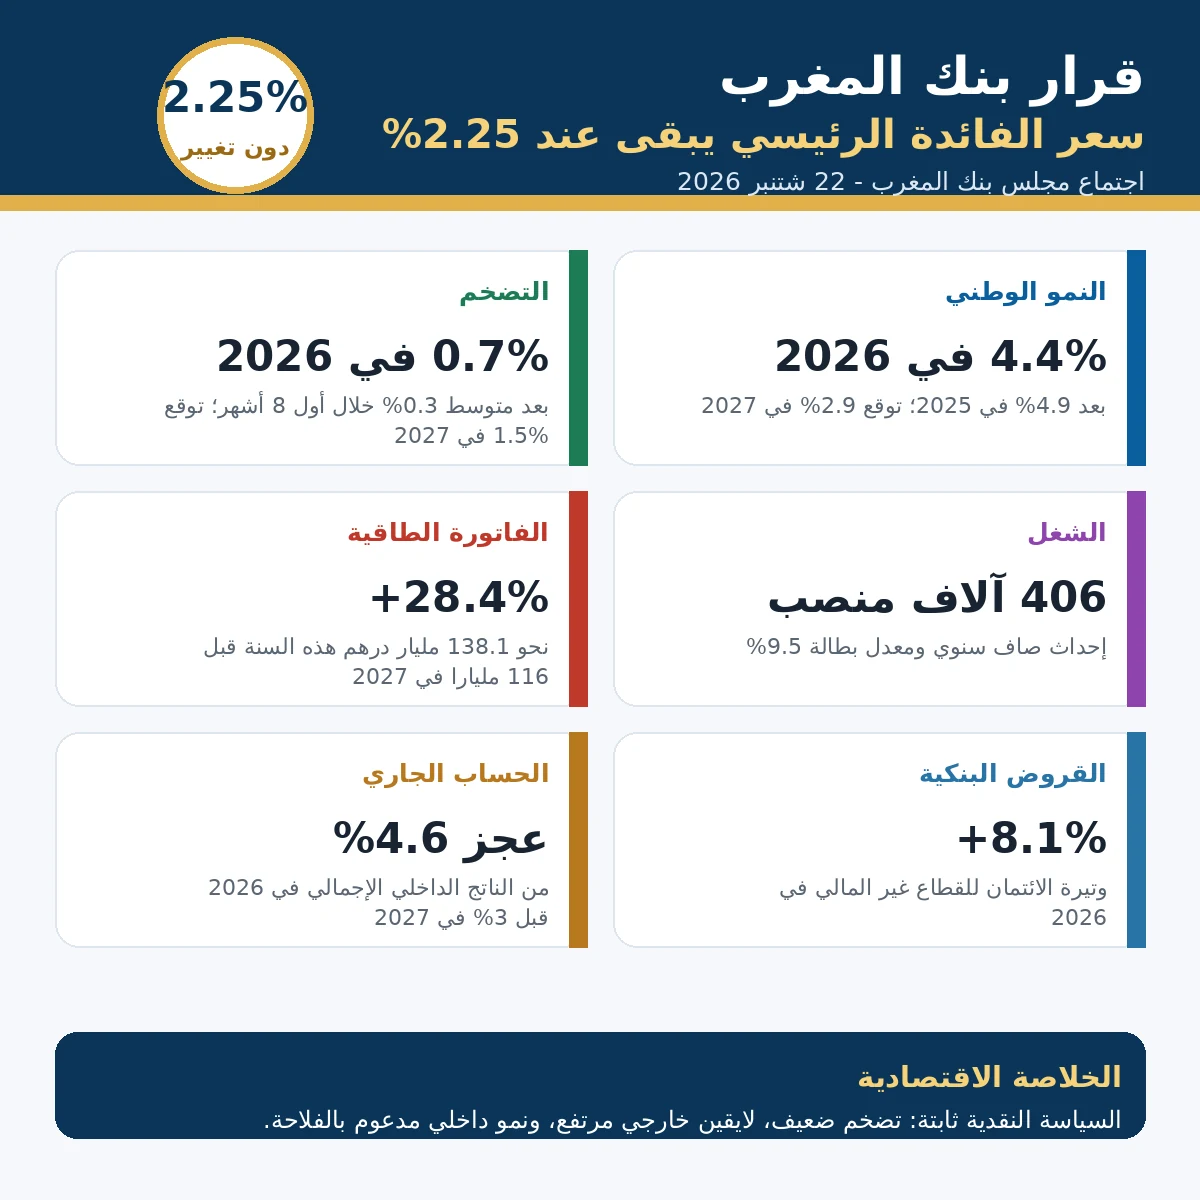
قرر مجلس بنك المغرب الإبقاء على سعر الفائدة الرئيسي دون تغيير عند 2.25%، في سياق يتسم بتضخم ضعيف محليا، ولايقين عالمي مرتفع، وارتفاع متوقع في الفاتورة الطاقية، مقابل انتعاش فلاحي يدعم النمو الوطني خلال 2026.
اختار بنك المغرب تثبيت سعر الفائدة الرئيسي عند 2.25%، في قرار يعكس توازنا دقيقا بين معطيات تبدو، في ظاهرها، متباعدة: تضخم داخلي ضعيف، نمو وطني ما يزال مدعوما بالفلاحة، وضغوط خارجية قوية مرتبطة بالطاقة والغذاء وسلاسل الإمداد والتوترات الجيوسياسية.
وجاء قرار الإبقاء على سعر الفائدة دون تغيير بعد تقييم مجلس بنك المغرب للتطورات الاقتصادية الداخلية والخارجية، وللتوقعات الماكرو اقتصادية على المدى المتوسط، في ظل مستوى مرتفع من اللايقين يطبع الأسواق الدولية والآفاق الاقتصادية العالمية.
ووفق قراءة المجلس، فإن التضخم ما يزال في مستويات معتدلة، بينما ينتظر أن تتواصل دينامية النشاط الاقتصادي غير الفلاحي، ما جعل البنك المركزي يفضل التريث والإبقاء على موقف نقدي مستقر، مع مواصلة تتبع المعطيات المحينة في كل اجتماع.
سعر الفائدة.. لماذا اختار بنك المغرب التثبيت؟
يمثل تثبيت سعر الفائدة الرئيسي عند 2.25% الرسالة الأهم في بلاغ بنك المغرب. فالقرار لا يعكس فقط مستوى التضخم الحالي، بل يقرأ أيضا اتجاهاته المقبلة، وقوة النشاط الاقتصادي، وحجم المخاطر الخارجية والداخلية.
فمن جهة، ظل التضخم ضعيفا خلال الأشهر الثمانية الأولى من السنة، مستفيدا من انخفاض بعض أسعار المواد الغذائية، ومن محدودية انتقال ارتفاع أسعار الطاقة إلى الأسعار المحلية، بفضل استمرار دعم مهنيي النقل الطرقي والإبقاء على أسعار غاز البوتان والكهرباء دون تغيير.
ومن جهة أخرى، لا يزال محيط الاقتصاد المغربي محكوما بدرجة عالية من اللايقين، بسبب التوترات الجيوسياسية، واضطرابات سلاسل الإمداد، والضغوط على أسعار الطاقة والغذاء والمدخلات الأساسية، وهي عوامل تجعل أي قرار نقدي متسرع محفوفا بالمخاطر.
- سعر الفائدة الرئيسي: 2.25% دون تغيير.
- التضخم المتوقع: 0.7% في 2026 و1.5% في 2027.
- النمو الوطني: 4.4% في 2026 و2.9% في 2027.
- القيمة المضافة الفلاحية: ارتفاع متوقع بـ16% في 2026.
- الفاتورة الطاقية: ارتفاع متوقع بـ28.4% إلى 138.1 مليار درهم.
- عجز الحساب الجاري: 4.6% من الناتج الداخلي الإجمالي في 2026.
تضخم ضعيف لكنه ليس بلا مخاطر
يتوقع بنك المغرب أن يبلغ التضخم 0.7% في مجموع سنة 2026، بعدما سجل متوسطا قدره 0.3% خلال الأشهر الثمانية الأولى من السنة. ويرتقب أن يرتفع إلى 1.5% في 2027، مدفوعا أساسا بتسارع مكونه الأساسي.
وتشير هذه الأرقام إلى أن التضخم لا يشكل، حاليا، ضغطا قويا على السياسة النقدية كما حدث في فترات سابقة. غير أن البنك المركزي يتعامل بحذر مع المسار المقبل للأسعار، خاصة في ظل بقاء التضخم المستورد في مستوى مرتفع نسبيا، واستمرار تقلبات أسعار المواد الأولية.
كما تظهر توقعات خبراء القطاع المالي، وفق استقصاء بنك المغرب للفصل الثالث من 2026، أن التضخم سيبلغ في المتوسط 2.1% في أفق ثمانية فصول و2.2% في أفق 12 فصلا، وهو ما يعكس تثبيت توقعات التضخم في مستويات قريبة من هدف الاستقرار السعري.
قرار تثبيت سعر الفائدة يعني أن بنك المغرب لا يرى في التضخم الحالي سببا كافيا لتشديد السياسة النقدية، لكنه في الوقت نفسه لا يريد تخفيفها وسط لايقين عالمي مرتفع.
الظرفية العالمية تضغط من الخارج
يرصد بلاغ بنك المغرب سياقا دوليا مضطربا، يتسم بتصاعد الأعمال العدائية في الشرق الأوسط، واستمرار انعكاسات الحرب الروسية الأوكرانية، وما يرافق ذلك من اضطرابات في سلاسل الإنتاج والإمداد، خصوصا بالنسبة إلى المواد الطاقية والغذائية وبعض المدخلات الأساسية.
ورغم هذه الضغوط، ظل نمو الاقتصاد العالمي صامدا نسبيا، مدعوما باستثمارات مرتبطة بالذكاء الاصطناعي، وارتفاع النفقات العمومية، خصوصا في مجال الدفاع. غير أن هذا الصمود لا يلغي هشاشة الظرفية، خاصة مع ارتفاع أسعار المواد الأولية وتقلبها.
ويتوقع بنك المغرب أن يتباطأ نمو الاقتصاد العالمي من 3.2% في 2025 إلى 3% في 2026، ثم إلى 2.9% في 2027، بينما يرتقب أن يتسارع التضخم العالمي إلى 3.4% في 2026 قبل أن يتراجع إلى 3.2% في السنة الموالية.
النفط والفوسفاط والغذاء..
على مستوى الأسواق الدولية للمواد الأولية، يتوقع بنك المغرب انتقال متوسط سعر خام برنت من 68.2 دولارا للبرميل في 2025 إلى 87.2 دولارا في 2026، قبل أن يتراجع إلى 73.5 دولارا في 2027.
كما ينتظر أن تظل أسعار الفوسفاط ومشتقاته مرتفعة هذه السنة، بفعل ارتفاع أسعار المدخلات الأساسية، خاصة الكبريت، واستمرار القيود الصينية على صادرات الأسمدة الفوسفاتية. وتفيد التوقعات بأن سعر فوسفاط الأمونيوم الثنائي سيرتفع إلى 860 دولارا للطن في 2026، قبل أن يتراجع إلى 803 دولارات في 2027.
أما في المواد الغذائية، فما تزال أسعار الأسمدة وتواتر الجفاف والاضطرابات التي تعرفها صادرات الحبوب من البحر الأسود تضغط على الأسعار نحو الأعلى، مع توقع ارتفاع مؤشر منظمة الأغذية والزراعة بنسبة 2.3% هذه السنة و2.4% في 2027.
المغرب.. نمو مدعوم بالفلاحة
على الصعيد الوطني، يرجح بنك المغرب أن ترتفع القيمة المضافة الفلاحية بنسبة 16% في 2026، أخذا بعين الاعتبار محصول حبوب قدرته وزارة الفلاحة في 93 مليون قنطار. غير أنه يتوقع تراجعها بـ7.6% في 2027، بناء على فرضية العودة إلى إنتاج متوسط من الحبوب قدره 50 مليون قنطار.
وبالنسبة إلى الأنشطة غير الفلاحية، يتوقع البنك تباطؤ وتيرتها من 4.5% في 2025 إلى 3.1% في 2026، قبل أن ترتفع إلى 4% في 2027، متأثرة بنمو أقل من المتوقع في بعض الفروع، خاصة الصناعات الاستخراجية والتحويلية.
وفي المجمل، ينتظر أن يتباطأ نمو الاقتصاد الوطني من 4.9% في 2025 إلى 4.4% في 2026، ثم إلى 2.9% في 2027، ما يعني أن انتعاش 2026 يبقى مدعوما بشكل واضح بالفلاحة، بينما تحتاج الأنشطة غير الفلاحية إلى دينامية أقوى لضمان نمو أكثر توازنا.
سوق الشغل يواصل التحسن
رغم تباطؤ النمو، تشير نتائج البحث حول القوى العاملة إلى استمرار الدينامية التي بدأت خلال الفصول السابقة، حيث بلغ عدد مناصب الشغل المحدثة، على أساس سنوي، 406 آلاف منصب.
وتراجع معدل البطالة بالمفهوم الضيق إلى 9.5% عموما، وإلى 11.9% في المدن و5.4% في الوسط القروي. وتكتسي هذه المعطيات أهمية خاصة لأنها تأتي في سياق نمو أقل سرعة مما كان متوقعا في بعض القطاعات.
ويطرح ذلك سؤالا اقتصاديا مهما: هل يمكن لهذا التحسن في سوق الشغل أن يستمر إذا تباطأ النمو غير الفلاحي؟ الجواب سيتوقف على قدرة الاستثمار والقطاعات الصناعية والخدماتية على خلق مناصب قارة خارج أثر المواسم الفلاحية.
الحسابات الخارجية تحت ضغط الطاقة والتجهيز
تظل الحسابات الخارجية إحدى النقاط الحساسة في توقعات بنك المغرب. فالارتفاع المتوقع في أسعار المنتجات النفطية وبعض المدخلات، إلى جانب بقاء واردات سلع التجهيز في مستويات مرتفعة، يضغط على الميزان التجاري.
ومن المتوقع أن ترتفع الفاتورة الطاقية بنسبة 28.4% إلى 138.1 مليار درهم في 2026، قبل أن تعود إلى 116 مليار درهم في 2027. كما يرتقب ارتفاع مقتنيات سلع التجهيز بنسبة 15.6% ثم 8.8% إلى 250.7 مليار درهم.
في المقابل، ينتظر أن تستأنف صادرات السيارات ارتفاعها تدريجيا، لتصل إلى 202.2 مليار درهم في 2027، وأن تتعزز مبيعات الفوسفاط ومشتقاته بنسبة 9.7% هذه السنة ثم 12.1% في 2027 إلى 122.6 مليار درهم.
ورغم دينامية مداخيل الأسفار وتحويلات المغاربة المقيمين بالخارج، يتوقع بنك المغرب أن يتفاقم عجز الحساب الجاري من 2.4% من الناتج الداخلي الإجمالي في 2025 إلى 4.6% في 2026، قبل أن يتراجع إلى 3% في 2027.
القروض والسيولة والدرهم
على مستوى الأوضاع النقدية، يتوقع بنك المغرب أن تتفاقم حاجة البنوك إلى السيولة تدريجيا، أساسا بفعل النمو المرتقب في حجم النقد المتداول، لتصل إلى 168.2 مليار درهم في 2027.
أما الائتمان البنكي الموجه للقطاع غير المالي، فيرتقب أن تتسارع وتيرته من 4.8% في 2025 إلى 8.1% في 2026، قبل أن تعود إلى 6.1% في 2027، وفق توقعات بنك المغرب وانتظارات القطاع البنكي.
وبخصوص الدرهم، يتوقع البنك انخفاض سعر الصرف الفعلي الحقيقي بـ4.1% هذه السنة وبـ2% في 2027، مع إشارة التقييمات الفصلية إلى أن قيمته تظل عموما متسقة مع الأسس الاقتصادية.
مالية عمومية تحت مراقبة العجز
على مستوى المالية العمومية، يشير تنفيذ الميزانية خلال الأشهر الثمانية الأولى من السنة إلى ارتفاع المداخيل العادية بنسبة 9.6%، مدفوعا بالأساس بتزايد العائدات الضريبية، مقابل ارتفاع النفقات الإجمالية بنسبة 10.5%، خاصة نفقات السلع والخدمات وفوائد الدين.
ويتوقع بنك المغرب أن يبلغ عجز الميزانية، دون احتساب عائدات تفويت مساهمات الدولة، 3.4% من الناتج الداخلي الإجمالي في 2026 و3.5% في 2027.
وتؤشر هذه الأرقام إلى استمرار الحاجة إلى ضبط توازنات المالية العمومية، خاصة في ظل ضغوط الإنفاق، وارتفاع كلفة الدين، والحاجة إلى تمويل الاستثمار والإصلاحات الاجتماعية والاقتصادية.
الخلاصة.. سياسة نقدية حذرة في اقتصاد متعدد الضغوط
قرار بنك المغرب تثبيت سعر الفائدة عند 2.25% لا يمكن قراءته كقرار تقني معزول، بل كإشارة إلى توازن حساس بين دعم النشاط الاقتصادي والحفاظ على استقرار الأسعار ومراقبة المخاطر الخارجية.
فالمغرب يدخل المرحلة المقبلة بتضخم ضعيف ونمو مدعوم بالفلاحة، لكن أيضا بحساب خارجي تحت ضغط الطاقة والتجهيز، وباقتصاد عالمي أقل يقينا وأكثر تقلبا، وبسياسات نقدية دولية تتجه نحو التشديد في بعض الاقتصادات المتقدمة.
لهذا، يبدو خيار بنك المغرب أقرب إلى “الانتظار النشط”: تثبيت سعر الفائدة حاليا، مراقبة تطور الأسعار والنمو والسيولة، وترك الباب مفتوحا أمام قرارات لاحقة إذا تغيرت المعطيات الداخلية أو الخارجية.
أسئلة شائعة حول قرار بنك المغرب وسعر الفائدة
ما قرار بنك المغرب بخصوص سعر الفائدة؟
قرر مجلس بنك المغرب الإبقاء على سعر الفائدة الرئيسي دون تغيير عند 2.25%.
لماذا لم يخفض بنك المغرب سعر الفائدة؟
رغم ضعف التضخم، لا يزال اللايقين الخارجي مرتفعا، خاصة بسبب أسعار الطاقة والغذاء والتوترات الجيوسياسية، لذلك فضل البنك تثبيت الفائدة ومواصلة التتبع.
ما توقعات التضخم في المغرب؟
يتوقع بنك المغرب أن يبلغ التضخم 0.7% في 2026، ثم 1.5% في 2027.
ما توقعات نمو الاقتصاد المغربي؟
يتوقع بنك المغرب أن يبلغ النمو الوطني 4.4% في 2026، ثم 2.9% في 2027.
ما أهم ضغط خارجي على الاقتصاد المغربي؟
من أبرز الضغوط الخارجية ارتفاع أسعار الطاقة وبعض المدخلات، ما يرفع الفاتورة الطاقية ويضغط على الميزان التجاري والحساب الجاري.

التعليقات ( 0 )