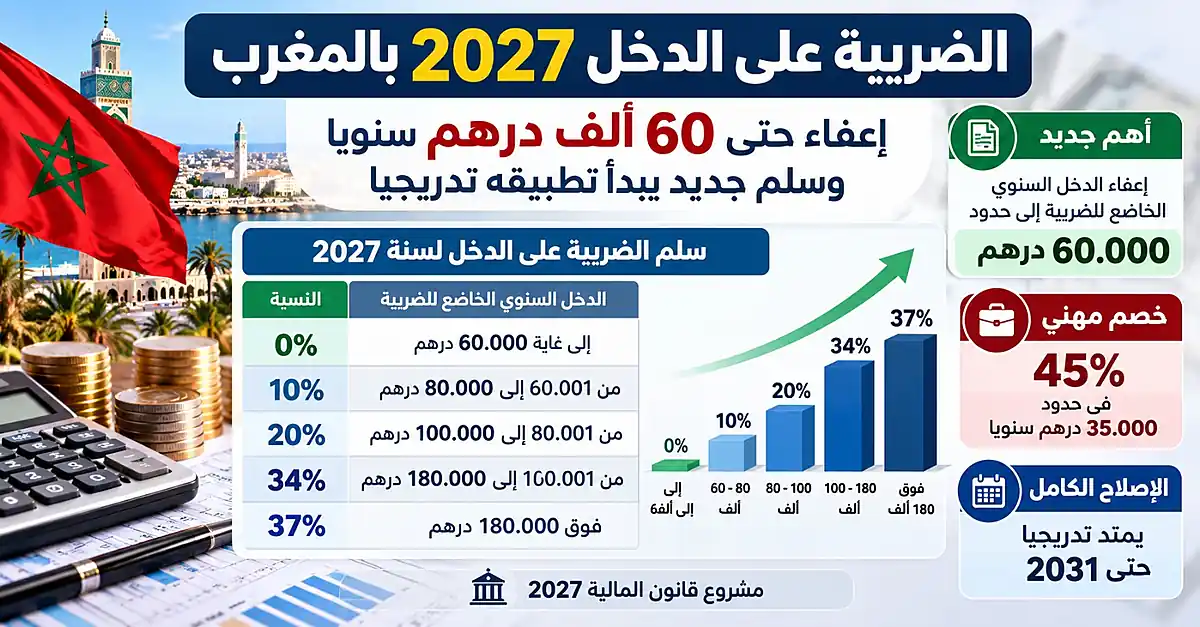
سيشهد احتساب الضريبة على الدخل في المغرب تغييرات مهمة ابتداء من يناير 2027، مع اقتراح إعفاء أول 60 ألف درهم من الدخل السنوي الخاضع للضريبة، واعتماد سلم تصاعدي جديد يمتد إصلاحه على خمس سنوات، إلى جانب رفع نسبة الخصم الخاصة بالمصاريف المهنية إلى 45% في حدود 35 ألف درهم سنويا.
هذه المقتضيات تضمنها مشروع قانون المالية رقم 60.26 لسنة 2027، الذي حدد بدقة الشرائح الضريبية المقرر تطبيقها في كل سنة حتى 2031، خلافا لما قد توحي به بعض القراءات التي تقدم السلم النهائي باعتباره قابلا للتطبيق بالكامل خلال السنة المقبلة.
ولا تتوقف المستجدات عند الضريبة على الأجور والدخول، إذ يشمل المشروع تعديلات ضريبية أخرى تتعلق بالسيارات مرتفعة الثمن، وشركات المحروقات، واستيراد اللحوم والمواشي، وبعض المنتجات الخاضعة للضريبة الداخلية على الاستهلاك.
غير أن هذه التدابير تظل في مرحلة المشروع التشريعي، ولا تصبح مقتضيات نهائية إلا بعد استكمال مسطرة المصادقة ونشر القانون في الجريدة الرسمية.
أهم تعديلات الضريبة على الدخل 2027 المغرب
إعفاء الدخل السنوي الخاضع للضريبة إلى حدود 60 ألف درهم، وتطبيق نسب تتراوح بين 10% و37% سنة 2027، مع انخفاض تدريجي للسعر الأعلى إلى 30% بحلول 2030. كما يقترح المشروع خصم 45% للمصاريف المهنية في حدود 35 ألف درهم سنويا، وتدابير أخرى تخص المحروقات واللحوم والسيارات والاستهلاك.
الضريبة على الدخل 2027.. ما هو السلم الجديد؟
حدد مشروع القانون في المادة 247، ضمن الأحكام الانتقالية، سلما خاصا لحساب الضريبة على الدخل خلال سنة 2027، يتكون من خمس شرائح.
وبموجب هذا السلم، تعفى أول 60 ألف درهم من الدخل السنوي الصافي الخاضع للضريبة، بينما تطبق نسب متفاوتة على الأجزاء التي تتجاوز هذا المستوى.
| الدخل السنوي الخاضع للضريبة | النسبة في 2027 |
|---|---|
| إلى غاية 60 ألف درهم | معفى |
| من 60.001 إلى 80 ألف درهم | 10% |
| من 80.001 إلى 100 ألف درهم | 20% |
| من 100.001 إلى 180 ألف درهم | 34% |
| ما فوق 180 ألف درهم | 37% |
وتطبق هذه النسب بطريقة تصاعدية، أي إن بلوغ الدخل شريحة معينة لا يعني فرض نسبتها على الدخل السنوي بأكمله، وإنما على الجزء الذي يقع داخل تلك الشريحة فقط.
ومن الضروري أيضا التمييز بين الراتب الإجمالي والدخل الصافي الخاضع للضريبة، لأن احتساب هذا الأخير يأخذ بعين الاعتبار الاقتطاعات والخصومات القانونية التي تختلف حسب وضعية كل ملزم.
كم يمكن أن يؤدي الأجير من الضريبة في 2027؟
لفهم السلم المقترح الذي يهم الضريبة على الدخل 2027 المغرب ، يمكن اعتماد مثالين افتراضيين ينطلقان من دخل سنوي صاف خاضع للضريبة، بعد الخصومات اللازمة وقبل تطبيق أي تخفيضات ضريبية شخصية أخرى.
إذا بلغ هذا الدخل 90 ألف درهم سنويا، فإن أول 60 ألف درهم تكون معفاة. وتخضع 20 ألف درهم التالية لنسبة 10%، بينما تخضع 10 آلاف درهم المتبقية لنسبة 20%. وفي هذه الحالة تبلغ الضريبة المحسوبة وفق السلم وحده 4000 درهم سنويا.
أما إذا بلغ الدخل السنوي الصافي الخاضع للضريبة 120 ألف درهم، فإن الضريبة النظرية المحسوبة وفق الشرائح تبلغ 12.800 درهم سنويا، قبل تطبيق أي تخفيضات أخرى قد يستفيد منها الملزم.
ولا تمثل هذه الأمثلة مبالغ نهائية للاقتطاع من أجور أشخاص يتقاضون 90 ألفا أو 120 ألف درهم كأجر إجمالي سنوي، لأن تحديد الدخل الخاضع للضريبة يسبق تطبيق السلم.
إصلاح تدريجي حتى 2031.. متى تنخفض النسبة العليا إلى 30%؟
لا ينص مشروع قانون المالية على تطبيق السلم النهائي الجديد دفعة واحدة سنة 2027، بل يحدد مراحل انتقالية متتالية، تتغير خلالها حدود بعض الشرائح والنسب المطبقة عليها.
ففي سنة 2028، تقترح الحكومة إعفاء أول 60 ألف درهم، وتطبيق 10% إلى حدود 100 ألف درهم، و25% على الشريحة الممتدة من 100 ألف إلى 200 ألف درهم، مع الإبقاء على نسبة 37% بالنسبة إلى الجزء الذي يتجاوز ذلك.
وخلال سنة 2029، تمتد شريحة 10% إلى 130 ألف درهم، وتطبق نسبة 20% على الجزء الممتد إلى 200 ألف درهم، فيما تنخفض النسبة العليا إلى 35%.
أما سنة 2030، فتتوسع شريحة 10% إلى 150 ألف درهم، وتطبق نسبة 20% من 150 ألفا إلى 200 ألف درهم، وتنخفض النسبة على الدخل الذي يتجاوز ذلك إلى 30%.
واعتبارا من فاتح يناير 2031، يقترح المشروع اعتماد السلم النهائي المكون من أربع شرائح: إعفاء إلى 60 ألف درهم، و10% بين 60 ألفا و150 ألف درهم، و20% بين 150 ألفا و500 ألف درهم، و30% على ما يتجاوز 500 ألف درهم.
وبذلك، فإن سنة 2027 تمثل بداية الإصلاح التدريجي، وليست موعد اكتماله.
المصاريف المهنية.. خصم بنسبة 45% في حدود 35 ألف درهم
إلى جانب تعديل سلم الضريبة، يقترح المشروع مراجعة الخصم الخاص بالمصاريف المهنية المنصوص عليه في المادة 59 من المدونة العامة للضرائب.
وينص تعديل الضريبة على الدخل 2027 المغرب، على تحديد نسبة الخصم في 45% بالنسبة إلى الفئات المعنية، على ألا يتجاوز المبلغ المخصوم 35 ألف درهم سنويا، مع استمرار الأحكام الخاصة بالفئات المهنية التي تخضع لنظام مختلف.
ومن المقرر، وفق المشروع، تطبيق هذا التعديل على الدخول المكتسبة ابتداء من فاتح يناير 2027.
وتبرز أهمية هذا الإجراء في أنه يحدد جزءا من الدخل لا يدخل في الوعاء الخاضع للضريبة، وليس زيادة مباشرة في الأجر الأساسي.
ولهذا، فإن تأثيره في الأجر الصافي الذي يتوصل به الموظف أو الأجير يختلف بحسب طبيعة دخله ومستواه، والاقتطاعات القانونية الأخرى التي تهم وضعيته.
هل ترتفع الأجور الصافية ابتداء من يناير 2027؟
يمكن أن ينعكس تعديل سلم الضريبة والخصومات المهنية على الأجر الصافي بالنسبة إلى بعض الأجراء الخاضعين للضريبة على الدخل، إذا أدت القواعد الجديدة إلى تخفيض المبلغ المقتطع من أجورهم.
غير أن الاستفادة لا تكون بالضرورة متساوية بين جميع الأجراء. فمن لا يؤدي ضريبة على الدخل أصلا لا يحصل تلقائيا على زيادة نتيجة تخفيض هذه الضريبة، فيما تتغير استفادة الآخرين بحسب موقع دخولهم داخل السلم الجديد.
كما ينبغي التمييز بين تخفيض الاقتطاع الضريبي وزيادة الأجر الإجمالي، لأن الإجراء الأول لا يفرض على المشغل رفع الراتب الأساسي.
وتظل القيمة الدقيقة لأي تغير في الأجر الصافي مرتبطة بالوضعية الفردية للأجير وبالنصوص النهائية التي سيجري اعتمادها.
ضريبة شركات المحروقات.. ماذا يعني سعر 40% للمواطن؟
ضمن التعديلات المتعلقة بالضريبة على الشركات، يقترح مشروع قانون المالية تطبيق سعر 40% على الشركات التي تمارس أنشطة استيراد أو توزيع المواد الهيدروكاربونية، عندما يساوي ربحها الصافي 100 مليون درهم أو يتجاوز هذا المبلغ.
ويستهدف المقتضى أرباح الشركات المستوفية للشروط المحددة في القانون، ولا يتعلق بفرض ضريبة مباشرة جديدة على كل لتر من البنزين أو الغازوال يشتريه المستهلك.
ولهذا، لا يمكن اعتبار نسبة 40% زيادة تلقائية في أسعار المحروقات، كما لا تسمح هذه المادة وحدها بتوقع اتجاه الأسعار في محطات الوقود.
فتحديد السعر النهائي يرتبط كذلك بكلفة الاستيراد والأسعار الدولية والتوزيع والمنافسة وبقية التكاليف التي تدخل في تكوينه.
إعفاء استيراد اللحوم والمواشي من الضريبة على القيمة المضافة
في ما يتعلق بالمنتجات الغذائية، ينص مشروع القانون على إعفاء استيراد الحيوانات الحية من فصائل الأبقار والأغنام والماعز والجمال من الضريبة على القيمة المضافة، إلى جانب اللحوم والأحشاء التابعة لهذه الفصائل، سواء كانت طرية أو مبردة أو مجمدة.
ويهم هذا المقتضى الضريبة على القيمة المضافة عند الاستيراد، ولا يعني إلغاء جميع الضرائب والرسوم المحتملة في مختلف مراحل تداول هذه المنتجات.
كما أن الإعفاء لا يضمن بمفرده انخفاض الأسعار لدى الجزارين أو في الأسواق، لأن الثمن النهائي يتأثر بالعرض المحلي وتكاليف الاستيراد والنقل والتوزيع وهوامش البيع.
ومع ذلك، فإن الإجراء يكتسي أهمية بالنسبة إلى سوق اللحوم، بالنظر إلى علاقته بكلفة التوريد وتوفير المنتجات المستوردة داخل السوق المغربية.
السيارات مرتفعة الثمن.. نسب ضريبية مرتبطة بقيمة العربة
تضمنت المادة 252 من مشروع قانون المالية جدولا للواجبات النسبية المتعلقة بفئة من السيارات لدى أصحاب امتياز بيع السيارات المعتمدين، وفق قيمة العربة دون احتساب الضريبة على القيمة المضافة.
ويحدد الجدول نسبة 6% بالنسبة إلى العربات التي تتراوح قيمتها بين 400 ألف و600 ألف درهم، و12% للعربات التي تتجاوز 600 ألف درهم إلى 800 ألف درهم.
كما ترتفع النسبة إلى 18% بالنسبة إلى العربات التي تتجاوز قيمتها 800 ألف درهم إلى مليون درهم، وتصل إلى 24% عندما تتجاوز القيمة مليون درهم.
ويتعلق الأمر بمقتضيات ضريبية محددة مرتبطة بقيمة العربة وبالعمليات المشار إليها في النص، ولا يجوز تقديم هذه النسب باعتبارها زيادة عامة في الضريبة على جميع السيارات أو في الضريبة السنوية التي يؤديها كل مالك سيارة.
بيع العقارات المبنية.. نظام خاص للضريبة على الهامش
يقترح مشروع القانون إحداث نظام خاص للضريبة على القيمة المضافة بالنسبة إلى تجار العقارات المبنية الذين يقتنون عقارات بهدف إعادة بيعها، سواء على حالها أو بعد ترميمها أو تجديدها أو إصلاحها.
ويسمح المقتضى للمتعاملين المعنيين باختيار الخضوع للضريبة على القيمة المضافة وفق نظام الهامش، الذي يعتمد على الفرق بين ثمن البيع وثمن الشراء مضافا إليه مصاريف التملك المحددة قانونا.
كما يتضمن قواعد لخصم الضريبة المتعلقة بأشغال الترميم والتجديد والإصلاح، دون منح الحق نفسه في خصم الضريبة المتعلقة باقتناء العقار الأصلي.
ويهم النظام التجار الذين يزاولون هذا النشاط بصفة تجارية ويختارون تطبيقه وفق الشروط المحددة، ولا يعني إخضاع كل مواطن يبيع مسكنه الشخصي تلقائيا لهذا النظام.
ويحدد المشروع فاتح يوليو 2027 موعدا لتطبيق المقتضيات الجديدة على عمليات بيع العقارات المبنية المشمولة بها.
المشروبات وبعض المنتجات.. ما الذي يتغير في ضرائب الاستهلاك؟
يتضمن المشروع تعديلات على الضرائب الداخلية على الاستهلاك لبعض المنتجات، من بينها مركزات وشرابات تستعمل في إعداد المشروبات الغازية، فضلا عن منتجات أخرى خاضعة لرسوم استهلاك خاصة.
وبالنسبة إلى المركزات المعروفة باسم post-mix، يحدد النص رسما قدره 200 درهم لكل هيكتولتر للمنتجات المحتوية على السكر، و100 درهم لكل هيكتولتر بالنسبة إلى غيرها، وفق التصنيف الوارد في الجدول الضريبي.
كما يتضمن مقتضيات تتعلق بالسجائر الإلكترونية، وجدولا لرسوم السجائر التقليدية خلال الفترة الممتدة من 2028 إلى 2031.
ولا ينبغي الخلط بين هذه الرسوم المحددة بحسب نوع المنتج وبين الزيادة العامة في الضريبة على القيمة المضافة، إذ لا ينص هذا الجدول على رفع شامل لهذه الضريبة بالنسبة إلى مجموع المنتجات الاستهلاكية.
ما الذي ينبغي أن ينتبه إليه المواطن في مشروع مالية 2027؟
تكمن أهمية الإصلاح الضريبي المقترح في تأثيراته المختلفة بحسب طبيعة الدخل والاستهلاك. فالأجير يهتم أساسا بسلم الضريبة والخصومات المهنية، فيما تهم إعفاءات الاستيراد الأسر من زاوية كلفة بعض المنتجات الغذائية، وترتبط المقتضيات الأخرى بقطاعات أو عمليات محددة.
وتبقى الضريبة على الدخل أبرز تغيير مباشر قابل للقياس بالنسبة إلى المواطنين الخاضعين للسلم التصاعدي، خصوصا أن مشروع القانون حدد شرائح سنة 2027 بشكل مستقل عن السلم النهائي الذي سيطبق ابتداء من 2031.
أما انعكاسات باقي الإجراءات على الأسعار والقدرة الشرائية، فتحتاج إلى التمييز بين الضريبة المفروضة مباشرة على الأفراد وتلك التي تتحملها الشركات أو تستوفى عند الاستيراد، لأن انتقال آثارها إلى المستهلك لا يكون بالضرورة تلقائيا.
وحتى المصادقة النهائية على قانون المالية لسنة 2027، تبقى هذه المعطيات مقتضيات مقترحة ضمن مشروع رسمي، يمكن أن تعرف تعديلات خلال المسطرة التشريعية.
أسئلة شائعة حول الضريبة على الدخل 2027 بالمغرب
ما حد الإعفاء من الضريبة على الدخل في مشروع مالية 2027؟
حدد مشروع القانون أول 60 ألف درهم سنويا من الدخل الصافي الخاضع للضريبة كشريحة معفاة، أي ما يعادل 5000 درهم شهريا من هذا الدخل، وليس بالضرورة من الراتب الإجمالي.
ما أعلى نسبة للضريبة على الدخل في 2027؟
تبلغ 37% بالنسبة إلى الجزء من الدخل السنوي الخاضع للضريبة الذي يتجاوز 180 ألف درهم، وفق السلم الانتقالي المقترح لسنة 2027.
متى تنخفض النسبة العليا إلى 30%؟
ينص المشروع على بلوغ النسبة العليا 30% ابتداء من سنة 2030، قبل دخول السلم النهائي حيز التطبيق سنة 2031، مع تعديل حدود الشرائح الخاضعة للضريبة.
هل يستفيد جميع الموظفين من زيادة في الأجر؟
ليس بالضرورة. فقد يستفيد بعض الأجراء من انخفاض الاقتطاع الضريبي، لكن مقدار الأثر يعتمد على الدخل الخاضع للضريبة والخصومات والتخفيضات المطبقة.
ما نسبة خصم المصاريف المهنية المقترحة؟
ينص المشروع على نسبة 45% بالنسبة إلى الفئات المعنية، مع سقف خصم سنوي يبلغ 35 ألف درهم، ابتداء من الدخول المكتسبة في يناير 2027.
هل فرض المشروع ضريبة جديدة على البنزين والغازوال بنسبة 40%؟
لا. النسبة المقترحة تتعلق بالضريبة على أرباح شركات معينة لاستيراد أو توزيع المواد الهيدروكاربونية، عندما يبلغ ربحها الصافي 100 مليون درهم أو أكثر، ولا تمثل رسما مباشرا بهذه النسبة على مشتريات الوقود.
هل ستنخفض أسعار اللحوم بسبب الإعفاء الضريبي؟
يتضمن المشروع إعفاءات من الضريبة على القيمة المضافة عند استيراد أصناف محددة من المواشي واللحوم، لكن أثرها على الأسعار النهائية يتوقف على ظروف السوق وتكاليف التوريد والتوزيع.
التعليقات ( 0 )